
 热门栏目
自选股
数据中心
行情中心
资金流向
模拟交往
客户端
文:华创证券首席经济学家 张瑜
核心不雅点
9月份加息落地,沃什表态偏鹰。但咱们对这次加息及后续旅途提议六点“困惑”,可能亦然市集存在不合的点。这些疑窦在客不雅上导致市集对畴昔利率旅途在短期内会看不太明晰,需恭候更多陈迹去进一步明确。这些困惑也可能导致市集对后续“激进”加息的订价容易被逆转,财富价钱波动加大。
9月FOMC会议:鹰派加息
1、加息25BP顺应预期,全票通过(12-0),时隔三年再度加息。会议声明的变化:1)觉得这次计谋调整将有助于“更快完毕”通胀办法。2)经济姿首上,保留“地缘政事带来的不细目性”,新增“国内开销走漏存韧性”,将成本开销从“强盛”改为“慎重”。3)通胀表述上,通胀依然较高,但去掉“部分反应了特定行业供给冲击带来的价钱上升,比如能源”。
2、点阵图浮现本年还将加息1次,来岁守护利率不变。除沃什外,其余18个成员中,年内来看,有16位展望仍将至少加息1次,其中有4位展望仍将加息2次。来岁来看,中位展望守护利率不变,有8位展望仍将加息1次,有6位展望守护利率不变,有3位展望将降息2次,有1位展望将降息4次。
3、好意思联储官员上调本年的经济和通胀预测,下调休闲率预测;上调来岁经济预测、下调休闲率预测,通胀预测不变。
4、沃什新闻发布会的五点增量信息:1)觉得“好意思国经济似乎正在走强”。2)对做事景况精湛、做事风险大体平衡的判断臆度打算,新增“职位空白和周工时皆在上升”。3)觉得“基础通胀正在明晰地、以实足快的速率向办法回落”这一尺度并未在这次会议上取得孤高,通胀风险偏上行。好意思联储科罚不了供给侧通胀压力,但需确保部分行业的相对价钱变化不会扩散。4)长端利率的上行,来自经济增长强盛、成本竞争、地缘政事。5)明确这次加息是“撤除一部分宽松”,否定被市集裹带加息。
困惑一:这次加息是否“至心全票通过”?
这次加息投票终结是12比0,全票通过。但从点阵图来看,有两个成员展望本年后续守护不变。也等于说,汲取本次加息,但觉得后头两次会议不应再动。逻辑上,单纯的1次加息可能对总需求、通胀等影响并不彰着。那么这次的全票通过,对这两位成员而言,可能等于展示对内合营、对外抗通胀的魄力。从过往表态来看,咱们推测,可能是沃勒、鲍曼、威廉姆斯三东说念主中的其中之二。这少量不错从后续相关官员的公开言语中取得陈迹。
困惑二:金融要求“戒指性”尺度是否过于磨蹭?
沃什暗示委员会多数招供“很难将举座金融景况姿首为戒指性”,这次加息是“撤除部分宽松”。“撤退宽松”必须有一个评估宽松的基准才能缔造,这应是中性利率或者金融要求。而沃什否定了中性利率的操作趣味,则他的宽松与否的尺度就大约率不是“计牟利率与中性利率的差距”,而是“金融要求”。这种滚动,意味着其重心从“计谋态度”转向“市集实质后果”,是弱化前瞻通常、强调数据与实质要求的一种神志,一定经由上也强化了抗通胀优先的信号。
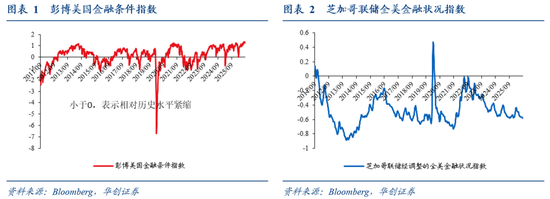
但问题在于:金融要求很难手脚后续是否抓续加息的判断陈迹。其一,咫尺好意思国金融要求确乎宽松,但如何辩认戒指性却并不明晰。戒指性尺度只但是相对见识,在系数水平上,2011年以来彭博好意思国金融要求指数浮现有66%的手艺皆是宽松的,芝加哥联储的全好意思金融景况指数浮现有97%的手艺皆是宽松的,那么“撤退宽松”是回到2024年9月降息之前照旧回到2025年9月降息之前?其二,金融要求是内生反应的变量,其中隐含了市集对好意思联储的预期。要是市集学会“金融要求一紧、好意思联储就不再紧缩”,沃什对市集压力的敏锐,是不是适值是“被市集裹带”的论据,另一种神志的“镜厅效应”?总结来看,金融要求其实是个在实质数据上不错不雅测、但在计谋语境中不可预测的臆度打算。
困惑三:好意思联储是否“总量重于结构”?
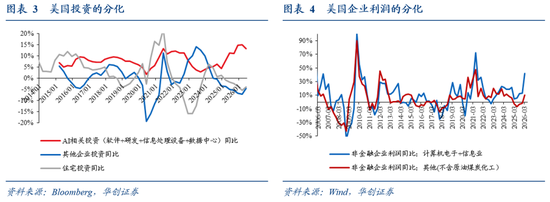
咫尺好意思国经济呈现出彰着的总量慎重、结构分化的特征。增长和投资层面,与AI相关的部分十分强盛,以地产为代表的传统经济则疲软。企业利润层面,筹画机电子和信息业利润增速很高,其他行业(再稀奇剔除石油煤炭和化工)较低。收入和消耗层面,最底层群体的时薪增速低于高收入群体,以往经济上行期/加息周期是低收入群体时薪增速更高,消耗举座有韧性,但更多依赖高收入群体,以往经济上行期则较为平衡。
若好意思联储抓续加息,短期内可能会加大K型分化。基于住户收入的视角,要是后续最低收入群体的时薪增速依然抓续低于高收入群体以致增速差拉大,意味着加息并莫得改善最不浊富群体的处境。
困惑四:通胀改善的趋势如何证实?
某种经由上,好意思联储对“基础通胀正在明晰地、以实足快的速率向办法回落”这一尺度并未在这次会议上取得孤高的判断,客不雅上加多了市集对通胀改善趋势证实的难度。之前市集只需要证实标的,咫尺则需要判断速率和幅度,问题在于,这个判定尺度存在于好意思联储“心里”,并不解晰。
从核心通胀来看,最近两三个月环比读数比拟历史水平偏低,按照以往尺度,不错链接不雅察。但沃什觉得不够,那需要多低的环比和抓续多长手艺才能证实,就成为未知。从PCE通胀宽度臆度打算来看,12个月的数据维度内确乎在较高位涟漪,但6个月数据维度内,天然系数水平也偏高,但趋势上照旧贯穿3个月回落。要是不可证实为改善,那是否需要在系数水平上回到疫情前的核心,照旧说抓续手艺不够?要是是前者这种严苛尺度,在核心PCE同比回到2%往时,皆应该抓续加息,但SEP浮现需要到2028年才可能完毕;要是是后者,好意思联储合意的手艺证实窗口有多长,也并不认识。
困惑五:“平衡”做事市集是否能承受抓续加息?
本年以来,好意思国做事莫得呈现抓续改善或者走弱的单边趋势,大约处于基本平衡的状态,但劳能源供给减弱对供需平衡的影响较大。职位空白率与休闲率之比基本矫捷在1%傍边,下野率和做事盘活率低位窄幅波动。休闲率从年头的4.3%降至4.1%,但做事参与率降幅达到0.8个百分点。私东说念主部门时薪增速仍在逐渐下行,咫尺来看,通胀-薪资螺旋的风险可能较低,临时性物价冲击协调为抓续性通胀的核心传导渠说念并未掀开。基于供给减弱下的“平衡”做事市集,能否承受抓续加息的冲击,尚需要手艺考证,咫尺咱们对此保抓相对严慎。
困惑六:经济彭胀期的再次加息,幅度是否有参考性?
本次加息是好意思国疫情以来的经济彭胀期中(NBER界说)的又一轮加息(即并非干涉彭胀期后的首轮加息)。总结历史,去掉1980年代(加息与降息无为舞动、每次操作的步长也并不一致),这种情况其实参考案例惟有两次,皆发生在1991年4月至2001年2月的经济彭胀期中。一次是1997年3月份,仅加息25BP;一次是1999年至2000年,在1998年亚洲金融危境二次冲击和长债危境引发75BP的降息后,再度加息175BP。案例较少,参考趣味存疑。
风险指示:地缘冲破的不细目性,科技和产业趋势的不细目性。
陈述正文
一、六问好意思联储加息
(一)这次加息是否“至心全票通过”?
这次会议的投票终结是12比0,全票通过。但从点阵图来看,有两个成员展望本年后续守护不变。也等于说,汲取本次加息,但觉得后头两次会议不应再动。逻辑上来讲,单纯的1次加息可能对总需求、通胀等影响并不彰着。那么,这次的全票通过,对这两位成员而言,可能等于展示对内合营、对外抗通胀的魄力。
从过往表态来看,咱们推测,可能是沃勒、鲍曼、威廉姆斯三东说念主中的其中之二。从来岁的点阵图预测来看,有4位成员觉得至少需要降息1次(以9月份的计牟利率水平为基准),三东说念主大约率也在其中。
这少量是否证真,不错从后续官员的公开言语中取得陈迹。
(二)金融要求“戒指性”的尺度是否过于磨蹭?
沃什暗示,委员会多数招供“很难将举座金融景况姿首为戒指性”,明确这次加息是“撤除了一部分宽松”。“撤退宽松”,逻辑上必须有一个评估是否宽松的基准才能缔造,这个基准应该是中性利率或者金融要求。而沃什否定了中性利率的操作趣味,再用“撤退宽松”定名加息行为,他的宽松与否的尺度就大约率不是“计牟利率与中性利率的差距”,而是切换到了“金融要求”。这种表述滚动,意味着其重心从“计谋态度”转向“市集实质后果”,是弱化前瞻通常、强调数据与实质要求的一种走漏神志,一定经由上也强化了抗通胀优先的信号。
但问题在于:金融要求很难手脚后续是否抓续加息的判断陈迹。其一,从臆度打算来看,天然咫尺好意思国金融要求确乎宽松,但如何辩认戒指性却并不明晰。戒指性的尺度只但是相对见识(因为在系数水平上,2011年以来,彭博好意思国金融要求指数浮现有66%的手艺皆是宽松的,芝加哥联储的全好意思金融景况指数浮现有97%的手艺皆是宽松的),那么“撤退宽松”,是回到2024年9月降息之前照旧回到2025年9月降息之前?其二,金融要求是内生反应的变量,其中隐含了市集对好意思联储的预期。要是市集学会“金融要求一紧、好意思联储就不再紧缩”的预期,沃什和好意思联储对市集压力的敏锐,是不是适值是“被市集裹带”的论据,另一种神志的“镜厅效应”?
总结来看,金融要求其实是个在实质数据上不错不雅测、但在计谋语境中不可预测的臆度打算。
(三)好意思联储是否“总量重于结构”?
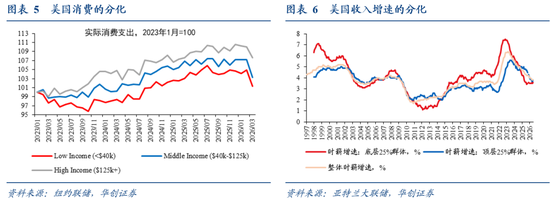
咫尺,好意思国经济呈现出彰着的总量慎重、结构分化的特征。增长和投资层面,与AI相关的部分十分强盛,以地产为代表的传统经济则疲软。本年Q2,AI相关的投资同比增速13%,其他企业投资、地产投资同比增速分裂约-5%和-4%。本年上半年,好意思国20个大中城市的房价同比已是2013年以来最低水平,竟然零增长。企业利润层面,截止本年Q1,剔除基数影响,筹画机电子和信息业利润两年复合增速约23%,其他行业(再稀奇剔除石油煤炭和化工)利润两年复合增速约4%。收入和消耗层面,最底层25%收入群体的时薪同比增速低于高收入群体,以往经济上行期则是低收入群体时薪增速更高,消耗举座有韧性,但更多依赖高收入群体,以往经济上行期则较为平衡。
若好意思联储抓续加息,短期内可能会加大K型分化。基于住户收入的视角,要是后续最低收入群体的时薪增速依然抓续低于高收入群体以致增速差拉大,意味着加息并莫得改善最不浊富群体的处境。
(四)通胀改善的趋势如何证实?
某种经由上,好意思联储对“基础通胀正在明晰地、以实足快的速率向办法回落”这一尺度并未在这次会议上取得孤高的判断,客不雅上加多了市集对通胀改善趋势证实的难度。之前市集只需要证实标的,咫尺则需要判断速率和幅度,但这个判定尺度存在于好意思联储“心里”,并不解晰。
从核心通胀环比来看,最近两三个月读数比拟历史水平偏低,按照以往尺度,不错链接不雅察。但沃什觉得不够,那需要多低的环比和抓续多长手艺才能证实,就成为未知。最近3个月,摒除8月无线电话服务的要素后,核心CPI环比低于0.2%,处于2010年以来的31%分位,2021年以来的8%分位。最近两个月,核心PCE环比平均0.2%,处于2010年以来的64%分位,2021年以来的22%分位。
从PCE通胀宽度臆度打算来看,12个月的数据维度内确乎在较高位涟漪,但6个月数据维度内,天然系数水平也偏高,但趋势上照旧贯穿3个月回落。要是不可证实为改善,那是否需要在系数水平上回到疫情前的核心,照旧说抓续手艺不够?要是是前者这种严苛尺度,在核心PCE同比回到2%往时,皆应该抓续加息,但SEP浮现需要到2028年才可能完毕;要是是后者,好意思联储合意的手艺证实窗口有多长,也并不认识。咱们大约复刻了沃什所用的PCE通胀宽度臆度打算(数据存在小幅各异),同比跨越3%的PCE名堂比例咫尺约56%,本年以来高位涟漪,疫后最高为76%,2001-2019年核心约30%。6个月环比折年率跨越3%的PCE名堂比例咫尺约48%,最近3个月呈现回落态势,疫后最高为73%,2001-2019年核心约33%,3个月环比折年率跨越3%的PCE名堂比例咫尺约44%,最近5个月呈现回落态势,疫后最高为69%,2001-2019年核心约35%。

(五)“平衡”做事市集是否能承受抓续加息?
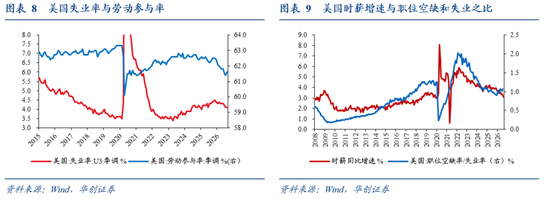
举座来看,本年以来,好意思国做事莫得呈现抓续改善或者走弱的单边趋势,大约处于基本平衡的状态,但劳能源供给减弱对供需平衡的影响较大。从头增做事来看,6-7月份的做事数据逆转了“做事过热的叙事”,8月份做事回暖则捣毁了“做事再度下行”的担忧。从比率来看,做事供需基本平衡,职位空白率与休闲率之比基本矫捷在1%傍边,下野率和做事盘活率低位窄幅波动。休闲率从年头的4.3%降至4.1%,但做事参与率降幅达到0.8个百分点。
私东说念主部门时薪增速仍在逐渐下行。同比增速降至3.1%,是2021年下半年以来的最低水平,2015-2019年的核心是2.7%。咫尺来看,通胀-薪资螺旋的风险可能较低,临时性物价冲击协调为抓续性通胀的核心传导渠说念并未掀开。
基于供给减弱下的“平衡”做事市集,能否承受抓续加息的冲击,尚需要手艺考证,咫尺咱们对此保抓相对严慎。
(六)经济彭胀期的再次加息,幅度是否有参考性?
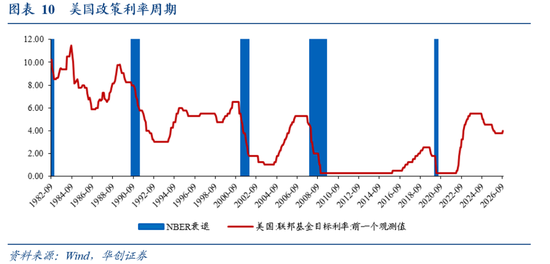
本次加息,是好意思国疫情以来的经济彭胀期中(NBER界说)的又一轮加息(即并非干涉彭胀期后的首轮加息)。总结历史来看,去掉1980年代(加息与降息无为舞动、每次操作的步长也并不一致),这种情况,其实参考案例惟有两次,皆发生在1991年4月至2001年2月的经济彭胀期中。一次是1997年3月份,仅加息25BP;一次是1999年至2000年,在1998年亚洲金融危境二次冲击和长债危境引发75BP的降息后,再度加息175BP。案例较少,参考趣味可能不彊。
二、9月FOMC会议述评
(一)加息25BP,顺应预期
FOMC将联邦基金办法利率区间提升至3.75%-4%,顺应市集预期,全票通过(12-0)。这是好意思联储时隔三年再度加息。上一轮加息周期始于2022年3月份、收尾于2023年7月份。随后的降息周期始于2024年9月份、收尾于2025年12月份。本年前8个月,贯穿五次守护利率不变。
本次会议声明的变化:1)在计谋表述上,守护利率不变改为上调计牟利率25BP,投票从9比3变为12比0;觉得这次计谋调整将有助于“更快完毕(timelier return)”委员会设定的 2%的办法。2)在经济姿首上,链接保留“地缘政事带来的不细目性”,新增“国内开销走漏存韧性(domestic spending has been resilient)”,将成本开销从“强盛(strong)”改为“慎重(robust)”。3)在通胀表述上,通胀依然较高,但去掉“部分反应了特定行业供给冲击带来的价钱上升,比如能源”。
(二)点阵图浮现本年还将加息1次,来岁守护利率不变
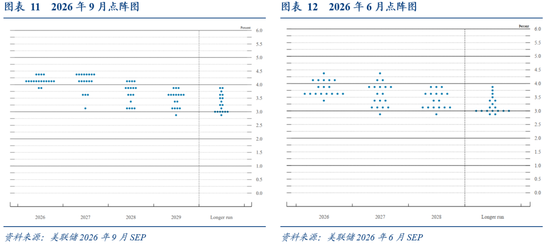
沃什依然未提交点阵图预测。其余18个成员中,年内来看,有16位展望仍将至少加息1次,其中有4位展望仍将加息2次。来岁来看,中位展望守护利率不变,有8位展望仍将加息1次,有6位展望守护利率不变,有3位展望将降息2次,有1位展望将降息4次。
(三)本年经济和通胀预测上调,来岁经济预测上调
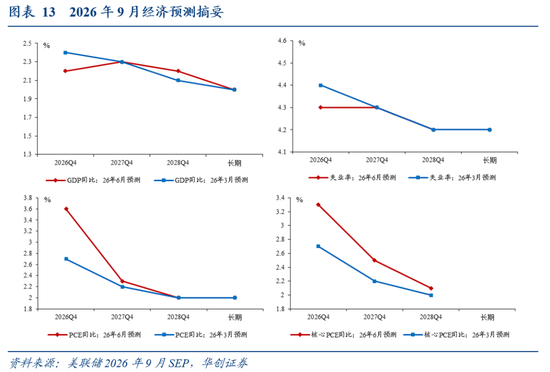
本年经济和通胀预测上调。针对2026年四季度,对GDP同比的预测从2.2%上调至2.3%,对休闲率的预测从4.3%下调至4.1%;对PCE同比的预测从3.6%上调至3.7%,对核心PCE同比的预测从3.3%上调至3.4%。
来岁经济预测上调,通胀预测不变。针对2027年四季度,对GDP同比的预测从2.3%上调至2.4%,对休闲率的预测从4.3%下调至4.1%;对PCE同比的预测抓平于2.3%,对核心PCE同比的预测抓平于2.5%。
(四)沃什表态偏鹰,并非“鸽派加息”
对经济增长更有信心,觉得“好意思国经济似乎正在走强”,情理是:新增招聘、私东说念主部门盈利、企业成本投资——这些臆度打算近几个月均有改善,标的精湛。信贷流动强盛,尤其是企业端。
做事景况精湛,做事风险大体平衡。在前期提议的“休闲率、以四周平均数据来筹画的休闲苦求数目”等臆度打算以外,新增“职位空白和周工时皆在上升”。不觉得需要毁伤劳能源市集才能完毕办法。
在通胀方面,觉得“基础通胀正在明晰地、以实足快的速率向办法回落”这一尺度并未在这次会议上取得孤高,通胀风险偏上行。好意思联储科罚不了供给侧的通胀压力,但需要确保部分行业的相对价钱变化不会扩散,不会在经济中产生第二轮、第三轮效应,确保市集价钱中的通胀抵偿保抓低位,确保通胀预期保抓精湛锚定。
觉得长端利率的上行,来自经济增长强盛、成本竞争、地缘政事。2026年以来永久收益率上升,第一,部分原因在于经济走强;第二,“超大规模云服务商”正在市集上融资,成本竞争是着实存在的;第三,天下各地的热门处所正在推高永久收益率。
货币计谋方面,再次强调不会提供前瞻通常(畴昔旅途未知),明确这次加息是“撤除了一部分宽松”,否定被市集裹带加息。委员会多数招供“很难将举座金融景况姿首为戒指性的”看法。这次加息是基于好意思联储自己对经济风光的判断(经济走强、通胀改善趋势莫得通过考研、地缘冲破),市集偶然会试图预判好意思联储的决定。实质平衡利率在学术上灵验,不错匡助想考计谋,但对这次加息莫得任何实质操作上的影响。
在孤独上,特别硬气。“孤独是双向的,咱们也会让细致营业计谋和财政计谋的东说念主守好分内”。
(五)市集加息预期升温,好意思债收益率上行
议息会议收尾后,年内加息小幅升温。期货市集订价的本年加息次数从1.18次升至1.29次,其中10月份加息概率约51%,12月份百分之百订价加息;来岁加息次数从1.65次降至1.53次。
财富走漏呈现出“紧缩交往”的特征,好意思股下落,好意思元指数上升,两年好意思债利率彰着上行、十年期好意思债利率小幅上行,黄金下落。两年期好意思债收益率上行7.7bp至4.732%,十年期好意思债收益率上升2.5bp至5.021%。
具体内容详见华创证券商议所9月18日发布的陈述《【华创宏不雅】好意思联储加息的六个困惑》。
文:华创证券首席经济学家 张瑜 执业证号:S0360518090001
相关东说念主:付春生(18482259975)
新浪合营大平台期货开户 安全快捷有保险
 海量资讯、精确解读,尽在新浪财经APP
背负剪辑:李铁民 kai云体育游戏app平台
热门栏目 自选股 数据中心 行情中心 资金流向 模拟交往 客户端 文:华创证券首席经济学家 张瑜 核心不雅点 9月份加息落地,沃什表态偏鹰。但咱们对这次加息及后续旅途提议六点“困惑”,
查看更多->
炒股就看金麒麟分析师研报,泰斗,专科,实时开yunkai云体育,全面,助您挖掘后劲主题契机! 起头:证券之星 近日,国内蛋鸡种业龙头晓鸣股份(300967.SZ)公告,公司拟投资1.06亿元新建一
查看更多->
开yunkai云体育 热门栏目 自选股 数据中心 行情中心 资金流向 模拟交游 客户端 作家:张源/F3036698、Z0014713/ 援救策划员:武煜昕/F03157375/ 一德期货玄色分析师 交割综合 1. 最终为贴水交割 本次
查看更多->